
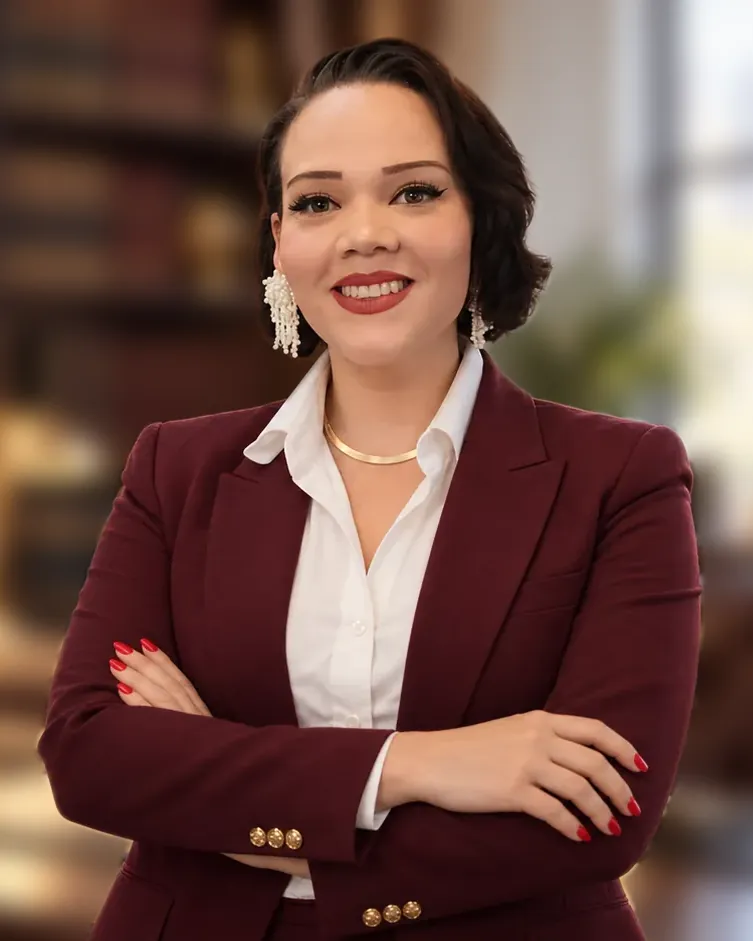
Advocacia dedicada ao Direito Bancário
Advogado bancário em Salvador e em todo o Brasil: advogado de Direito Bancário para quem enfrenta dívidas, juros elevados e problemas com bancos
Antes de qualquer decisão contra o banco, é importante entender sua dívida, os juros cobrados e o que pode ser questionado juridicamente.
A Ana Maria Magalhães Advocacia atua em casos envolvendo contratos bancários, dívidas, renegociações e cobranças, atendendo pessoas físicas, empresários e empresas na Bahia e em todo o Brasil, inclusive online.
- Serviço e valores combinados antes
- Sigilo profissional da advocacia
- 8 anosde advocacia dedicada ao Direito Bancário
- OAB/BAinscrição nº 75.942
- Laudoda dívida antes de qualquer ação contra o banco
- Onlineatendimento para todo o Brasil

Fale com a Dra. Ana
Advogada de Direito Bancário,
OAB/BA 75.942.
Análise do caso
Conte o que aconteceu. A Dra. Ana avalia o seu caso.
Quanto mais cedo a situação é analisada, mais caminhos existem, principalmente quando já há conta bloqueada, execução ou trava das vendas no cartão.
- Você descreve o problema em poucos minutos.
- A Dra. Ana verifica se há base jurídica para agir.
- Você recebe orientação sobre os próximos passos.
Atenção a golpes: a Dra. Ana nunca pede pagamento para liberar valores de processos.
Serviços
Serviços de Direito Bancário atendidos pela advogada
A Ana Maria Magalhães Advocacia atua em Direito Bancário para empresas, empresários e pessoas físicas em todo o Brasil. Use as setas para ver todos os serviços.
Mais procurados por empresas e pessoas físicas
-
Conta bloqueada judicialmente
Desbloqueio da conta e dos valores da empresa presos por ordem judicial, inclusive às vésperas da folha.
Desbloqueio de conta bloqueada judicialmente -
Execução bancária
Defesa da empresa e do empresário quando o banco cobra na Justiça por execução ou ação de cobrança.
Defesa na execução bancária -
Trava bancária
Revisão da retenção das vendas da maquininha que o banco faz nos recebíveis da empresa como garantia.
Revisão da trava bancária -
Refinanciamento sucessivo do consignado
Nulidade de refinanciamentos sucessivos do consignado do servidor de carreira, com devolução de valores.
Refinanciamentos sucessivos do consignado do servidor -
Golpe da falsa central
Pedido de ressarcimento contra o banco quando ele não devolve o valor perdido no golpe da falsa central.
Ressarcimento por golpe da falsa central -
Laudo pericial revisional
O exame técnico da dívida, que mostra o que o banco cobrou e o que pode ser questionado antes de qualquer ação.
Laudo pericial revisional
Todos os temas de Direito Bancário
-
Golpe bancário
Pedido de ressarcimento quando o dinheiro sai da conta por Pix, cartão, boleto ou empréstimo falso.
Fraude bancária e golpes -
Conta e bloqueio
Liberação da conta travada por ordem judicial, pelo próprio banco ou por um Pix retido na conta.
Conta bancária bloqueada -
Revisão de juros
Revisão de juros acima da taxa média do mercado em empréstimo, cartão, cheque especial e financiamento.
Revisão de juros abusivos -
Cobrança indevida
Devolução de tarifas, seguros e cobranças que o banco fez sem contrato, às vezes com valor em dobro.
Cobrança indevida do banco -
Nome negativado
Retirada do nome dos cadastros de devedores quando a negativação é indevida, antiga ou sem aviso.
Nome negativado indevidamente -
Superendividamento
Plano de pagamento das dívidas com bancos que preserva o mínimo para a pessoa e a família viverem.
Superendividamento -
Empréstimo consignado
Revisão de descontos do consignado no salário, na aposentadoria ou no benefício que passaram do limite.
Empréstimo consignado -
Imóvel financiado
Defesa de quem atrasou as parcelas do imóvel financiado, antes e depois do aviso de leilão do cartório.
Imóvel financiado -
Busca e apreensão de veículo
Defesa de quem atrasou as parcelas do carro e recebeu a ação de busca e apreensão do veículo pelo banco.
Busca e apreensão de veículo -
Consórcio
Devolução das parcelas pagas no consórcio, problemas na contemplação e cobranças da administradora.
Consórcio -
Investimentos
Pedidos de quem perdeu dinheiro em banco liquidado ou em investimento inadequado ao seu perfil.
Investimentos no banco -
Crédito rural
Prorrogação de dívida rural, Pronaf e cédula de crédito rural para produtores em safra ruim.
Crédito rural
Dívida bancária da empresa
Quando a dívida com o banco consome o caixa da empresa
Quando a dívida bancária consome o caixa, a saída começa pelo exame do contrato, não por mais um empréstimo. O empresário trabalha o mês inteiro para pagar banco, renegocia, alonga e paga, e mesmo assim a dívida nunca diminui; o gerente só oferece outro empréstimo.
- O caixa some em parcelas de capital de giro, cheque especial, cartão da empresa e Pronampe/FGI.
- O banco retém as vendas da maquininha antes de o dinheiro chegar à conta.
- Chega a citação, o oficial de justiça ou o bloqueio da conta às vésperas da folha.
A advogada Ana Maria Magalhães conduz o caso pela ordem certa: primeiro o laudo de análise contratual, o exame da dívida que mostra o que o banco cobrou e o que pode ser questionado; depois, a estratégia que o laudo indicar, com serviço e valores combinados antes, sem surpresas.
Como funciona
Como funciona o atendimento em Direito Bancário
O atendimento da Dra. Ana Magalhães segue quatro etapas, sempre com o laudo da dívida antes de qualquer ação contra o banco.
-
Triagem do caso
Você conta a situação no formulário ou no WhatsApp, e a triagem confere o tipo de dívida, o valor e a urgência.
-
Laudo da dívida
O laudo de análise contratual examina os contratos e mostra o que o banco cobrou e se o caso é viável.
-
Valores combinados
Antes de começar, o serviço e os valores são combinados com você por escrito, sem surpresas no caminho.
-
Estratégia definida
A estratégia contra o banco segue o que o laudo mostrou, e você decide com os números na mão.
Quando há prazo legal curto, como os 5 dias para alegar a impenhorabilidade de valores bloqueados (CPC/2015, art. 854, §3º) ou os 15 dias dos embargos à execução (CPC/2015, arts. 914 e 915), a defesa tem prazo para agir: envie o documento para análise assim que recebê-lo.
Diferenciais
Diferenciais da advocacia bancária da Dra. Ana Magalhães
Os diferenciais da Ana Maria Magalhães Advocacia estão no método e na forma de trabalhar: diagnóstico antes da ação e nenhuma promessa que a ética da advocacia não permite.
-
Diagnóstico antes da ação
O laudo de análise contratual é o exame da dívida: como o médico, a advogada pede os exames antes do diagnóstico.
-
Sem promessa de resultado
Nenhum percentual de desconto ou resultado é prometido, em respeito às regras de publicidade da OAB (Provimento 205/2021).
-
Valores combinados antes
Serviço e valores são alinhados antes de começar, por escrito, para você saber o custo desde o primeiro dia.
-
Uma advogada à frente do caso
A Dra. Ana Maria Magalhães conduz cada caso, com nome, foto e inscrição na OAB presentes em todas as páginas.
-
Servidor de alta renda
Atuação na nulidade de refinanciamentos sucessivos do consignado para servidores de carreira de alta renda.
-
Triagem por tipo de dívida
A triagem considera o tipo de dívida, o porte e a urgência, para que cada caso chegue ao caminho certo.
Esses diferenciais respondem às três dúvidas que mais pesam antes de contratar: o custo, combinado por escrito antes; o que pode ser revisto, que o laudo mostra com números; e quem conduz o caso, uma advogada com OAB/BA.
Guia de decisão
Guia de decisão: o que fazer em cada situação com o banco
Cada situação com o banco tem um caminho próprio e, em algumas, um prazo da lei que já começou a correr. Este guia da advogada Ana Maria Magalhães mostra o que cada situação significa, quando agir e qual é o primeiro passo.
Situações urgentes, prazos da lei e o primeiro passo
A tabela resume as seis situações que mais levam empresários ao Direito Bancário, com o prazo legal quando ele existe.
| Situação | O que significa | Prazo ou momento de agir | Primeiro passo |
|---|---|---|---|
| A conta da empresa foi bloqueada | Penhora online por ordem do juiz, feita pelo Sisbajud; é diferente da trava prevista no contrato | 5 dias para alegar a impenhorabilidade (CPC/2015, art. 854, §3º) | Enviar o aviso de bloqueio e descobrir de qual processo veio a ordem |
| Chegou a citação de uma execução | O banco cobra na Justiça, em geral com base em cédula de crédito bancário, que é título executivo (Lei 10.931/2004) | 15 dias para os embargos à execução (CPC/2015, arts. 914 e 915) | Enviar a citação do banco para análise |
| O banco retém as vendas da maquininha | Trava bancária: retenção dos recebíveis por cessão fiduciária ou trava de domicílio bancário | Assim que a retenção comprometer o caixa da empresa | Separar o contrato do empréstimo e os extratos das vendas no cartão |
| O banco cobra o sócio que deu aval | O avalista responde junto com a empresa; a casa da família pode ser protegida como bem de família (Lei 8.009/1990), com exceções | Os prazos da execução, quando já existe processo | Avaliar o aval, a outorga do cônjuge e o patrimônio pessoal |
| Renegocia e a dívida não diminui | Juros, capitalização, tarifas e seguros do contrato podem estar acima da taxa média de mercado do Banco Central | Antes da próxima renegociação | Fazer o laudo de análise contratual dos contratos da empresa |
| O imóvel financiado vai a leilão | Alienação fiduciária: com o atraso, o cartório intima, a propriedade pode ser consolidada e o imóvel vai a leilão (Lei 9.514/1997) | Prazos da Lei 9.514/1997 com as mudanças da Lei 14.711/2023 | Enviar a intimação do cartório para análise |
Em todas as situações, a análise começa pelos documentos que você já tem. Nenhuma delas tem resultado prometido: o laudo mostra o que pode ser questionado e qual caminho é viável no seu caso.
Como escolher um advogado de Direito Bancário
Quatro critérios objetivos ajudam a escolher quem vai cuidar da dívida da sua empresa com o banco.
-
Inscrição ativa na OAB
Confira o número de inscrição no Cadastro Nacional dos Advogados (CNA) da OAB e em quais seccionais o advogado está inscrito.
-
Exame do contrato antes da proposta
Ninguém consegue dizer quanto da dívida pode ser revisto antes de analisar os contratos; desconfie de percentual prometido antes do exame.
-
Custo combinado antes, por escrito
O valor não aparece em anúncios por regra da OAB, mas precisa ser combinado com você, por escrito, antes de qualquer trabalho.
-
Laudo assinado por perito contador
Um laudo sério é assinado por perito contador com registro no CRC, explica a metodologia usada e não promete resultado.
A advogada Ana Maria Magalhães segue esses quatro critérios em todos os casos: inscrição na OAB/BA, exame antes da proposta, valores combinados antes e laudo assinado por perito contador com registro no CRC.
A advogada
Quem é a Dra. Ana Maria Magalhães, advogada de Direito Bancário
A Dra. Ana Maria dos Santos de Magalhães é a advogada à frente da Ana Maria Magalhães Advocacia, com 8 anos de advocacia e atuação dedicada ao Direito Bancário.
Ela defende empresas e empresários com dívidas bancárias em execuções, contas bloqueadas, travas de recebíveis, revisão de contratos e cobrança de sócios e avalistas, e atende pessoas físicas em todos os temas do Direito Bancário. Formação: graduada em Direito e pós-graduada em Direito Empresarial.
- OAB/BA nº 75.942
- OAB/BA nº 75.942
Tudo o que você contar à Dra. Ana Magalhães é protegido pelo sigilo profissional da advocacia, da triagem ao fim do caso.
Conheça a Dra. Ana Maria Magalhães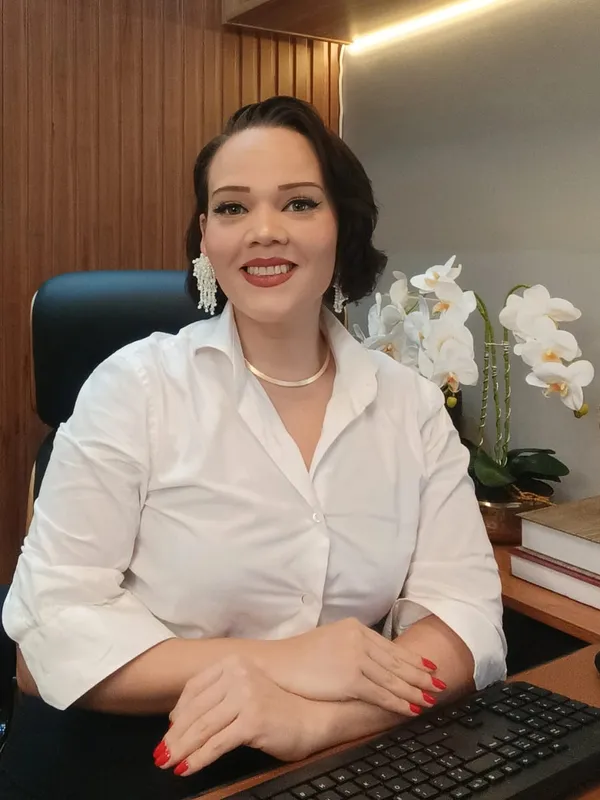
Onde atendemos
Áreas atendidas pela advogada de Direito Bancário
A Dra. Ana Magalhães atende empresas em Salvador e em toda a Bahia, com inscrição na OAB/BA e atendimento online.
-
Salvador
Capital baiana, com processos no Tribunal de Justiça da Bahia (TJBA) e inscrição na OAB/BA, em Salvador.
Advogada de Direito Bancário em Salvador
Atendimento online para empresas e pessoas físicas na Bahia.
Perguntas frequentes
Perguntas frequentes sobre advogado de Direito Bancário
As respostas da advogada Ana Maria Magalhães tratam das dúvidas mais buscadas no Google sobre dívida com banco, conta bloqueada, execução, laudo e golpe.
O que fazer para desbloquear conta bancária bloqueada judicialmente?
O primeiro passo é descobrir de qual processo veio a ordem e separar os valores impenhoráveis. O CPC/2015 dá 5 dias para alegar a impenhorabilidade (art. 854, §3º), que protege, por exemplo, salário e poupança até 40 salários mínimos (art. 833). A página de conta bloqueada judicialmente explica o que fazer nas primeiras 48 horas.
Quanto um advogado cobra para desbloquear uma conta bancária?
O site não mostra valores porque as regras de publicidade da OAB (Provimento 205/2021) não permitem anunciar honorários. Na Ana Maria Magalhães Advocacia, o valor do desbloqueio depende do caso e é combinado antes de começar, por escrito e sem surpresas, depois da triagem.
O que acontece quando o banco abre processo judicial?
Em geral, o banco entra com execução de cédula de crédito bancário, que a Lei 10.931/2004 trata como título executivo, ou com ação de cobrança. Na execução, o devedor é citado e tem 15 dias para os embargos (CPC/2015, arts. 914 e 915); sem defesa, a cobrança pode chegar à penhora. Veja a defesa da empresa na execução bancária.
O que acontece se eu não pagar uma dívida de banco?
Sem pagamento, o banco pode restringir o nome, cortar limites e cobrar na Justiça, por ação de cobrança ou execução, com risco de bloqueio de contas pelo Sisbajud e de penhora de bens. Na dívida da empresa, o sócio que assinou como avalista também pode ser cobrado. Por isso a advogada Ana Maria Magalhães examina o contrato antes de qualquer decisão.
O que significa "trava de recebíveis"?
Trava de recebíveis é a retenção, pelo banco, das vendas no cartão da empresa como garantia de um empréstimo, feita por cessão fiduciária de recebíveis ou por trava de domicílio bancário. Na prática, o dinheiro da maquininha fica com o banco antes de chegar à conta. A advogada Ana Maria Magalhães atua na revisão da trava bancária da empresa.
Avalista e fiador são a mesma coisa?
Não. O avalista responde junto com o devedor e pode ser cobrado diretamente; o fiador, em regra, tem o benefício de ordem (Código Civil, art. 827) e pode pedir que os bens do devedor sejam cobrados primeiro. Na defesa do sócio avalista, a Dra. Ana Magalhães também analisa a outorga do cônjuge (art. 1.647, III) e a proteção do bem de família (Lei 8.009/1990).
O que é um laudo pericial revisional?
O laudo pericial revisional, chamado pela advogada Ana Maria Magalhães de laudo de análise contratual, é o exame técnico da dívida. Ele compara a taxa do contrato com a taxa média de mercado do Banco Central e confere capitalização de juros, Tabela Price, tarifas e seguros. Saiba como funciona o laudo da dívida antes de qualquer ação.
O laudo não é só mais um custo?
Não. O laudo é o exame da sua dívida: mostra o que foi cobrado, o que pode ser questionado e quais caminhos são viáveis. Sem esse exame, qualquer estratégia contra o banco é um palpite. Por isso, na Ana Maria Magalhães Advocacia, você só decide pela ação depois de ver, no papel, o que a análise encontrou.
Quais são as novas regras para o empréstimo consignado em 2026?
Para o servidor federal, a margem consignável caiu de 45% para 40% de 19/5 a 31/8/2026, enquanto valeu a MP 1.355/2026, que perdeu a eficácia sem virar lei; o prazo de até 120 parcelas veio do Decreto 12.957/2026. Para quem já refinanciou várias vezes, a Dra. Ana Magalhães atua na nulidade de refinanciamentos sucessivos do consignado.
Qual a responsabilidade do banco em caso de golpe?
Depende do caso. A Súmula 479 do STJ responsabiliza o banco por fraudes ligadas à sua atividade, mas em 15/7/2026 o STJ decidiu (REsp 2.209.868) que, no golpe da falsa central, o banco não responde automaticamente se as transações não fugiram do perfil do cliente. A análise do ressarcimento pelo golpe da falsa central começa pelas movimentações e provas da vítima.
Se a sua dúvida não está aqui, você pode fazer a triagem com a advogada e receber a análise do seu caso concreto.
Blog
Guias de Direito Bancário para empresários
Os guias da Dra. Ana Magalhães explicam, com prazos, normas e decisões do STJ, o que fazer em cada situação com o banco.
-
 Bloqueio e execução
Tive minha conta bloqueada judicialmente: o que fazer nas primeiras 48 horas
Ler o guia sobre conta bloqueada judicialmente -
 Juros e contratos
Como é feito o laudo pericial revisional: as etapas do exame da sua dívida
Ler o guia sobre o laudo pericial revisional -
 Bloqueio e execução
O banco me processou: prazos e defesas na execução bancária
Ler o guia sobre execução bancária
Faça a triagem da dívida da sua empresa com a advogada
A triagem é o primeiro passo para a Dra.